Artykuł sponsorowany
Zakup paliwa w hurcie dla firmy: procedury, wymagania i oszczędności
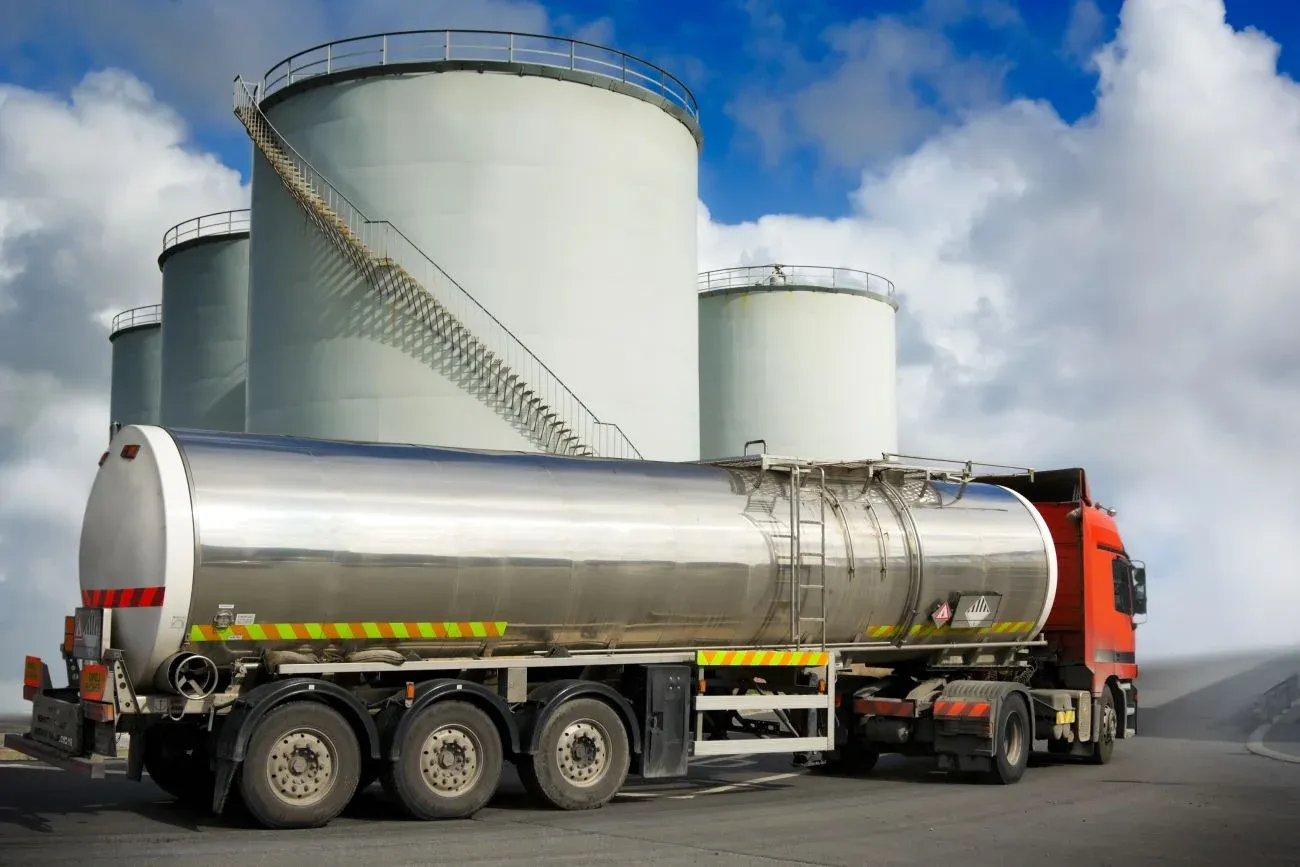
Przejście na hurtowy zakup paliwa dla firmy to dla wielu przedsiębiorstw sposób na znaczną optymalizację kosztów operacyjnych. Niższe ceny jednostkowe i większa kontrola nad budżetem to główne korzyści, ale proces ten wiąże się też z konkretnymi procedurami i wymaganiami prawnymi. Sprawdź, jak się do tego przygotować.
Czy hurtowy zakup paliwa dla firmy się opłaca?
Tekst opracowany z wykorzystaniem sztucznej inteligencji. Zasady i ograniczenia
Decyzja o hurtowym zakupie paliwa to dla wielu firm strategiczny krok w optymalizacji kosztów. Hurtowa sprzedaż paliw umożliwia przedsiębiorstwom uzyskanie znacznie korzystniejszych warunków cenowych niż przy zakupach detalicznych. Taka inwestycja zwraca się najszybciej, gdy działalność opiera się na regularnym i znacznym zużyciu paliwa, co jest typowe dla przedsiębiorstw z flotą pojazdów, ciężkim sprzętem budowlanym lub maszynami rolniczymi.
Główne zalety hurtowego zakupu paliwa to:
Oszczędność finansowa - niższe ceny hurtowe generują realne oszczędności, które przy zużyciu 1000 litrów miesięcznie mogą sięgać kilkuset złotych.
Kontrola nad budżetem - stałe, negocjowalne warunki pozwalają precyzyjnie planować wydatki i uniezależnić się od wahań cen na stacjach.
Oszczędność czasu - eliminuje konieczność regularnych wizyt pracowników na stacjach paliw, co optymalizuje ich czas pracy.
Stabilność i jakość dostaw - stały dostęp do paliwa o sprawdzonej jakości minimalizuje ryzyko kosztownych awarii maszyn.
Hurtowy zakup paliwa - oszczędności
Źródłem oszczędności jest sama struktura kosztów paliwa. Cena na stacji detalicznej obejmuje liczne składniki, które można zredukować, kupując bezpośrednio od dystrybutora. W ten sposób omija się marże detaliczne, uzyskując warunki cenowe zbliżone do rynkowych.
Przejście na zakupy hurtowe to strategiczna decyzja obniżająca koszty operacyjne floty. Negocjowanie umów długoterminowych pozwala uzyskać atrakcyjne rabaty i korzystniejsze warunki płatności, np. odroczone terminy, co poprawia płynność finansową firmy.
Skład ceny paliwa na stacji i w hurcie
Cena detaliczna litra paliwa na stacji benzynowej jest sumą kilku składników:
ceny produktu w rafinerii - zależnej od notowań ropy naftowej i kursu dolara,
obciążeń podatkowych - akcyzy, VAT i opłaty paliwowej,
marży detalicznej stacji - pokrywającej jej koszty operacyjne i zysk.
Struktura ceny hurtowej jest zbliżona, jednak kluczową różnicą jest znacznie niższa marża, wynikająca z eliminacji pośrednictwa. W cenie tej uwzględnione są również koszty logistyki i transportu paliwa bezpośrednio do odbiorcy.
Przykłady realnych oszczędności przy zakupie hurtowym
W praktyce dla firmy transportowej, która zużywa 10 000 litrów oleju napędowego miesięcznie, różnica w cenie na poziomie zaledwie 20 groszy na litrze generuje 2000 zł oszczędności. W skali roku to już 24 000 zł - kwota, którą można przeznaczyć na rozwój firmy. Podobne korzyści osiągną rolnicy i firmy budowlane.
Procedury prawne przy zakupie paliwa w hurcie?
Hurtowy zakup paliwa wymaga znajomości istotnych regulacji, ponieważ obrót tym towarem jest ściśle kontrolowany przez państwo. Aby cały proces przebiegał legalnie, przedsiębiorca musi spełnić szereg wymogów formalnych:
posiadanie odpowiedniej infrastruktury do magazynowania paliwa (certyfikowanych zbiorników),
podpisanie precyzyjnej umowy z dostawcą, określającej warunki dostaw, ceny i odpowiedzialność stron,
stosowanie przepisów Prawa zamówień publicznych w przypadku jednostek sektora publicznego, jeśli wartość zamówienia przekracza określone progi.
Próg 14 000 euro i jego konsekwencje
Dla zamawiających z sektora publicznego szczególne znaczenie ma próg 14 000 euro w zamówieniach publicznych. Zgodnie z ustawą Prawo zamówień publicznych, przekroczenie tej kwoty (po przeliczeniu na złote) w skali rocznego zapotrzebowania na paliwo zobowiązuje do przeprowadzenia formalnego postępowania przetargowego. Próba uniknięcia tego obowiązku może prowadzić do poważnych konsekwencji.
Naruszenie przepisów ustawy grozi dotkliwymi karami finansowymi, sięgającymi nawet miliona złotych, a w skrajnych przypadkach może prowadzić do odpowiedzialności karnej osób zarządzających. Dlatego niezbędne jest prawidłowe oszacowanie wartości zamówienia i zastosowanie odpowiedniej procedury, co gwarantuje transparentność i zgodność z prawem.
Zakaz dzielenia zamówienia i ryzyko zaniżania wartości
Jedną z podstawowych zasad Prawa zamówień publicznych jest zakaz sztucznego dzielenia zamówienia na mniejsze części, aby uniknąć stosowania przepisów ustawy. Podobnie niedozwolone jest celowe zaniżanie szacunkowej wartości zamówienia, ponieważ organy kontrolne zawsze analizują całkowite roczne zapotrzebowanie. Każda próba obejścia prawa w ten sposób jest traktowana jako poważne naruszenie i skutkuje wysokimi karami, gdyż celem tych regulacji jest zapewnienie uczciwej konkurencji i zapobieganie korupcji.
Wymagania i dokumenty dla hurtowego zakupu paliwa
Aby legalnie dokonywać hurtowych zakupów paliwa, firma musi być przygotowana od strony formalnej. Podstawą jest prawidłowo wystawiona faktura VAT, która jako podstawowy dokument podatkowy musi zawierać:
datę i miejsce zakupu,
dokładne dane sprzedawcy i nabywcy,
ilość i rodzaj paliwa,
wartości netto, VAT i brutto.
Wiele firm wdraża również systemy kart flotowych, które ułatwiają zarządzanie i kontrolę wydatków na paliwo, także to pobierane z własnego zbiornika. Umożliwiają one precyzyjne rejestrowanie transakcji, przypisywanie ich do konkretnego pojazdu lub pracownika oraz generowanie szczegółowych raportów, co znacząco zwiększa transparentność i upraszcza rozliczenia.
Faktura i moment powstania kosztu w podatku dochodowym
Istotną kwestią dla księgowości jest prawidłowe ujęcie zakupu paliwa w kosztach uzyskania przychodu. Zgodnie z art. 22 ust. 6b ustawy o PIT, za dzień poniesienia kosztu uważa się dzień wystawienia faktury.
Nie ma znaczenia, kiedy paliwo zostanie faktycznie zużyte przez pojazdy firmowe. Nawet jeśli zakupiona partia 10 000 litrów będzie wykorzystywana przez kolejne trzy miesiące, cały wydatek stanowi koszt podatkowy w miesiącu, w którym otrzymano fakturę. Stanowisko to potwierdzają liczne interpretacje indywidualne organów skarbowych, co daje przedsiębiorcom pewność i bezpieczeństwo podatkowe.
Ewidencja pojazdu i kilometrówka przy mieszanym użyciu
Rozliczanie paliwa komplikuje się, gdy w firmie użytkowane są samochody osobowe w sposób mieszany, czyli zarówno do celów służbowych, jak i prywatnych. Od 2019 roku zniesiono obowiązek prowadzenia tzw. kilometrówki dla celów podatku dochodowego (PIT). Zamiast tego przedsiębiorca może zaliczyć do kosztów 75% wydatków związanych z eksploatacją takiego pojazdu, w tym zakupu paliwa.
Inaczej wygląda sytuacja w podatku VAT. Jeśli flota firmy obejmuje pojazdy z różnym prawem do odliczenia VAT (np. część ze 100% odliczeniem, a część z 50%), konieczne staje się prowadzenie wewnętrznej ewidencji rozchodu paliwa z firmowego zbiornika. Pozwala ona precyzyjnie ustalić, ile paliwa trafiło do poszczególnych pojazdów, co stanowi podstawę do prawidłowego rozliczenia podatku VAT na koniec miesiąca.
Podatki i VAT przy hurtowym zakupie paliwa
Kwestie podatkowe, a w szczególności odliczenie VAT od paliwa, to jeden z najważniejszych aspektów hurtowych zakupów. Zasady odliczania podatku VAT od paliwa zakupionego hurtowo do firmowego zbiornika są takie same jak przy tankowaniu na stacji. Wysokość odliczenia zależy od sposobu wykorzystania pojazdu, który jest nim tankowany.
Przedsiębiorca ma prawo do odliczenia 100% VAT, pod warunkiem że pojazd jest wykorzystywany wyłącznie do działalności gospodarczej. Wymaga to jednak prowadzenia ewidencji przebiegu (kilometrówki VAT) i zgłoszenia pojazdu do urzędu skarbowego na druku VAT-26.
Odliczenie VAT przy mieszanym wykorzystaniu pojazdu
Najczęstszym modelem wykorzystania samochodów osobowych w firmach jest tryb mieszany. W takiej sytuacji przedsiębiorcy przysługuje standardowe prawo do odliczenia 50% podatku VAT naliczonego na fakturze za zakup paliwa. Jest to rozwiązanie domyślne, które nie wymaga prowadzenia kilometrówki dla celów VAT ani składania dodatkowych deklaracji do urzędu skarbowego.
Ryzyka i pułapki przy hurtowym zakupie paliwa
Hurtowy zakup paliwa, choć korzystny, wiąże się z pewnymi ryzykami:
Wybór nierzetelnego dostawcy - paliwo niskiej jakości może prowadzić do kosztownych uszkodzeń silników. Niezbędna jest współpraca z renomowanym dystrybutorem, który gwarantuje certyfikowaną jakość produktu.
Kwestie formalno-prawne - błędy w dokumentacji, nieprawidłowe rozliczenia podatkowe czy nieprzestrzeganie przepisów o magazynowaniu mogą skutkować wysokimi karami finansowymi.
Wahania cen na rynku - brak odpowiednich zapisów w umowie naraża firmę na nagłe podwyżki, które mogą zniwelować potencjalne oszczędności.
Konsekwencje prawne i podatkowe nieprawidłowości
Lekceważenie przepisów regulujących obrót i magazynowanie paliw prowadzi do poważnych konsekwencji. Należą do nich wysokie kary finansowe (nawet do miliona złotych), nakładane m.in. za niezgłoszenie transportu w systemie SENT czy nieprawidłowe prowadzenie ewidencji odpadów.
Skutki zaniedbań mogą być jednak znacznie poważniejsze i obejmować między innymi:
koszty rekultywacji środowiska w przypadku skażenia gleby lub wód gruntowych,
odpowiedzialność karna dla osób zarządzających (do 5 lat pozbawienia wolności),
cofnięcie zezwoleń niezbędnych do prowadzenia działalności,
odmowa wypłaty odszkodowania przez ubezpieczyciela w razie pożaru lub wybuchu.
Magazynowanie i bezpieczeństwo paliwa na miejscu
Posiadanie własnego zapasu paliwa to wygoda, ale i duża odpowiedzialność. Magazynowanie substancji łatwopalnych podlega surowym regulacjom prawnym w celu zapewnienia bezpieczeństwa. Najważniejszym elementem jest odpowiedni zbiornik, który zgodnie z przepisami musi być odporny na działanie paliw i minimalizować ryzyko wycieku.
Najbezpieczniejszym i najpopularniejszym rozwiązaniem są zbiorniki dwupłaszczowe do magazynowania paliwa. Ich konstrukcja, składająca się z dwóch warstw, stanowi podwójne zabezpieczenie przed ewentualnym rozszczelnieniem i skażeniem środowiska. Warto pamiętać, że zbiorniki o pojemności powyżej 2500 litrów wymagają zgłoszenia i rejestracji w Urzędzie Dozoru Technicznego (UDT), co wiąże się z regularnymi inspekcjami.
Zbiorniki dwupłaszczowe i wymagania techniczne
Wybierając zbiornik, nie można iść na kompromisy w kwestii jakości i zgodności z normami. Każdy legalnie wprowadzony na rynek zbiornik musi posiadać kompletną dokumentację techniczną, w tym:
poświadczenie producenta,
deklarację zgodności z normą EN 13341:2005 + A1: 2011,
paszport maszyny.
Konstrukcja dwupłaszczowa to dziś absolutny standard. Ponadto zbiornik musi być wyposażony w szereg elementów zapewniających bezpieczną eksploatację, takich jak:
czujnik maksymalnego napełnienia,
automatyczny pistolet nalewowy z funkcją odcinania,
przyłącze do uziemienia cysterny podczas tankowania,
zamykana na klucz obudowa dystrybutora.
Dodatkowym atutem nowoczesnych zbiorników są systemy detekcji nieszczelności i zdalnego monitorowania poziomu paliwa.
Logistyka dostaw i transport hurtowego paliwa
Sprawna logistyka jest podstawą utrzymania ciągłości pracy w firmie. Sam proces zamawiania paliwa w hurcie jest prosty - po złożeniu zamówienia dystrybutor organizuje transport, a paliwo dostarczane jest autocysternami bezpośrednio do zbiornika klienta.
Przewóz paliw na terenie Polski jest monitorowany przez System Elektronicznego Nadzoru Transportu (SENT), co zwiększa bezpieczeństwo i przejrzystość dostaw. Nowoczesne firmy logistyczne oferują również zaawansowane usługi, w tym:
integrację z systemami ERP klienta,
automatyczne monitorowanie poziomu paliwa w zbiorniku (np. systemy Smart Monitoring 24/7) w celu optymalizacji harmonogramu dostaw i zapobiegania przestojom.
SENT i zgłaszanie przewozów paliw na PUESC
System SENT to narzędzie Krajowej Administracji Skarbowej, które służy do monitorowania drogowego przewozu tzw. towarów wrażliwych. Do tej kategorii zaliczają się między innymi paliwa silnikowe, oleje opałowe, biodiesel czy alkohole skażone. Każdy transport tego typu towarów o objętości przekraczającej 500 litrów musi zostać zgłoszony do elektronicznego rejestru na Platformie Usług Elektronicznych Skarbowo-Celnych (PUESC).
Obowiązek zgłoszenia spoczywa na podmiocie wysyłającym, przewoźniku oraz podmiocie odbierającym. Brak zgłoszenia, jego aktualizacji lub niezgodności danych ze stanem faktycznym grozi bardzo wysokimi karami finansowymi. Mogą one sięgnąć nawet 46% wartości netto przewożonego towaru, ale nie mniej niż 20 000 zł. Dlatego tak ważna jest współpraca z dostawcą, który rzetelnie dopełnia wszystkich formalności związanych z systemem SENT.
Dostawy autocysternami i monitorowanie przewozu
Transport paliwa odbywa się za pomocą specjalistycznych pojazdów - autocystern. Są one wyposażone w systemy pompujące i precyzyjne liczniki, które gwarantują dostarczenie dokładnie zamówionej ilości paliwa. Renomowani dostawcy dysponują nowoczesną flotą, która może dotrzeć nawet w miejsca z utrudnionym dojazdem, co jest szczególnie ważne dla firm budowlanych czy gospodarstw rolnych.
Jak negocjować ceny i umowy przy zakupie paliwa w hurcie?
Negocjacje z dostawcą paliwa mają decydujący wpływ na opłacalność całego przedsięwzięcia. Podstawą jest solidne rozeznanie rynku i zebranie ofert od kilku dystrybutorów. Poza samą ceną warto zwrócić uwagę na takie aspekty jak:
warunki dostawy,
elastyczność,
terminy płatności,
jakość oferowanego produktu.
Najlepsze warunki uzyskują firmy, które decydują się na podpisanie długoterminowej umowy. Umowa o stałej współpracy na paliwo daje dostawcy gwarancję regularnego odbioru, co w zamian skłania go do zaoferowania lepszych cen i dodatkowe korzyści. Warto negocjować formułę cenową (np. opartą o notowania giełdowe plus stała marża) oraz pytać o dostępne programy rabatowe na paliwo w hurcie, uzależnione od wolumenu zakupów.
Umowa o stałej współpracy i ogólne warunki sprzedaży
Umowa o stałej współpracy z zaufanym dostawcą to strategia przynosząca obustronne korzyści. Dla firmy oznacza to stabilność i przewidywalność - gwarancję regularnych dostaw, ustalone warunki cenowe i jasne zasady rozliczeń. Ułatwia to planowanie budżetu i minimalizuje ryzyko przerw w dostawach.
Integralną częścią każdej umowy są Ogólne Warunki Sprzedaży (OWS). Dokument ten szczegółowo reguluje wszystkie aspekty współpracy, w tym:
terminy płatności,
procedury składania zamówień i reklamacji,
zakres odpowiedzialności stron.
Stąd tak ważne jest, by dokładnie zapoznać się z OWS jeszcze przed podpisaniem umowy - pozwala to uniknąć wielu przyszłych nieporozumień.
Instrumenty finansowe: kredyt kupiecki i faktoring
Hurtowy zakup paliwa to duży, jednorazowy wydatek, który może stanowić wyzwanie dla płynności finansowej. Dostępne są jednak instrumenty ułatwiające zarządzanie przepływami pieniężnymi. Jednym z nich jest kredyt kupiecki (odroczenie terminu płatności), który np. przy 30-dniowym terminie daje firmie czas na sprzedaż usług lub produktów przed zapłatą za paliwo.
Innym użytecznym narzędziem jest faktoring. Polega on na sprzedaży nieprzeterminowanych faktur z odroczonym terminem płatności specjalistycznej firmie (faktorowi). W zamian firma otrzymuje pieniądze niemal natychmiast, pomniejszone o prowizję faktora. To rozwiązanie pozwala uwolnić gotówkę zamrożoną w należnościach i utrzymać płynność finansową, nawet przy realizacji dużych kontraktów wymagających znacznych nakładów na paliwo.